
Kiểm tra pháp lý trước khi mua nhà nên làm xong trước khi đặt cọc, không phải trước khi công chứng. Đặt cọc là lúc tiền đã chuyển nhưng quyền sở hữu chưa sang tên; nếu sau đó mới phát hiện nhà đang thế chấp, bị ngăn chặn giao dịch, vướng quy hoạch hay người bán không đủ quyền ký, người mua thường phải kiện mới lấy lại được tiền. Bài viết liệt kê 10 việc luật sư kiểm tra khi gia đình mua nhà ở TP.HCM, áp dụng cho nhà riêng, căn hộ có sổ và nhà dự án.
Nội dung do Luật sư Bùi Khắc Long, Giám đốc Công ty Luật TNHH Duy Minh (Đoàn Luật sư Thành phố Hồ Chí Minh), biên soạn theo Luật Đất đai 2024, Luật Nhà ở 2023, Luật Kinh doanh bất động sản 2023 và Luật Công chứng 2024.
Tóm tắt nhanh
- Nhà, đất chỉ được chuyển nhượng khi có Giấy chứng nhận, không tranh chấp, không bị kê biên, không bị áp dụng biện pháp khẩn cấp tạm thời và còn thời hạn sử dụng (Điều 45 Luật Đất đai 2024; Điều 160 Luật Nhà ở 2023).
- Kiểm tra bản gốc Giấy chứng nhận, tình trạng thế chấp, ngăn chặn giao dịch và quy hoạch trước khi ký hợp đồng đặt cọc.
- Nhà là tài sản chung của vợ chồng hoặc đồng sở hữu thì tất cả người có quyền phải cùng ký.
- Mua nhà dự án: chủ đầu tư chỉ được nhận đặt cọc tối đa 5% giá bán khi nhà ở đã đủ điều kiện kinh doanh; thanh toán lần đầu không quá 30% giá trị hợp đồng (Luật Kinh doanh bất động sản 2023).
- Hợp đồng mua bán nhà, chuyển nhượng quyền sử dụng đất giữa cá nhân phải công chứng hoặc chứng thực.
- Thuế thu nhập cá nhân khi bán nhà giữ mức 2% trên giá chuyển nhượng theo Luật Thuế thu nhập cá nhân 2025; lệ phí trước bạ 0,5%.
1. Vì sao phải kiểm tra pháp lý trước khi đặt cọc, không đợi đến lúc công chứng
Theo Điều 328 Bộ luật Dân sự 2015, nếu bên đặt cọc từ chối giao kết hợp đồng thì mất tiền cọc; nếu bên nhận cọc từ chối thì phải trả lại cọc và một khoản tiền tương đương, trừ khi có thỏa thuận khác.
Quy định này chỉ bảo vệ người mua khi hợp đồng đặt cọc ghi rõ các trường hợp được hoàn cọc. Nhiều hợp đồng cọc mua nhà viết sơ sài, không ràng buộc nghĩa vụ của người bán về tình trạng pháp lý, nên khi phát hiện vấn đề, người mua khó đòi lại tiền nếu không kiện. Vì vậy, việc kiểm tra pháp lý trước khi mua nhà cần hoàn tất trước khi ký hợp đồng cọc.
Công chứng viên có kiểm tra hồ sơ khi công chứng, nhưng đến lúc đó tiền cọc đã chuyển, thời gian đã mất và người mua ở thế phải thương lượng. Kiểm tra trước khi cọc giúp gia đình quyết định có mua hay không, mua với điều kiện nào và đàm phán giá hợp lý.
2. Kiểm tra pháp lý trước khi mua nhà: 10 việc luật sư làm
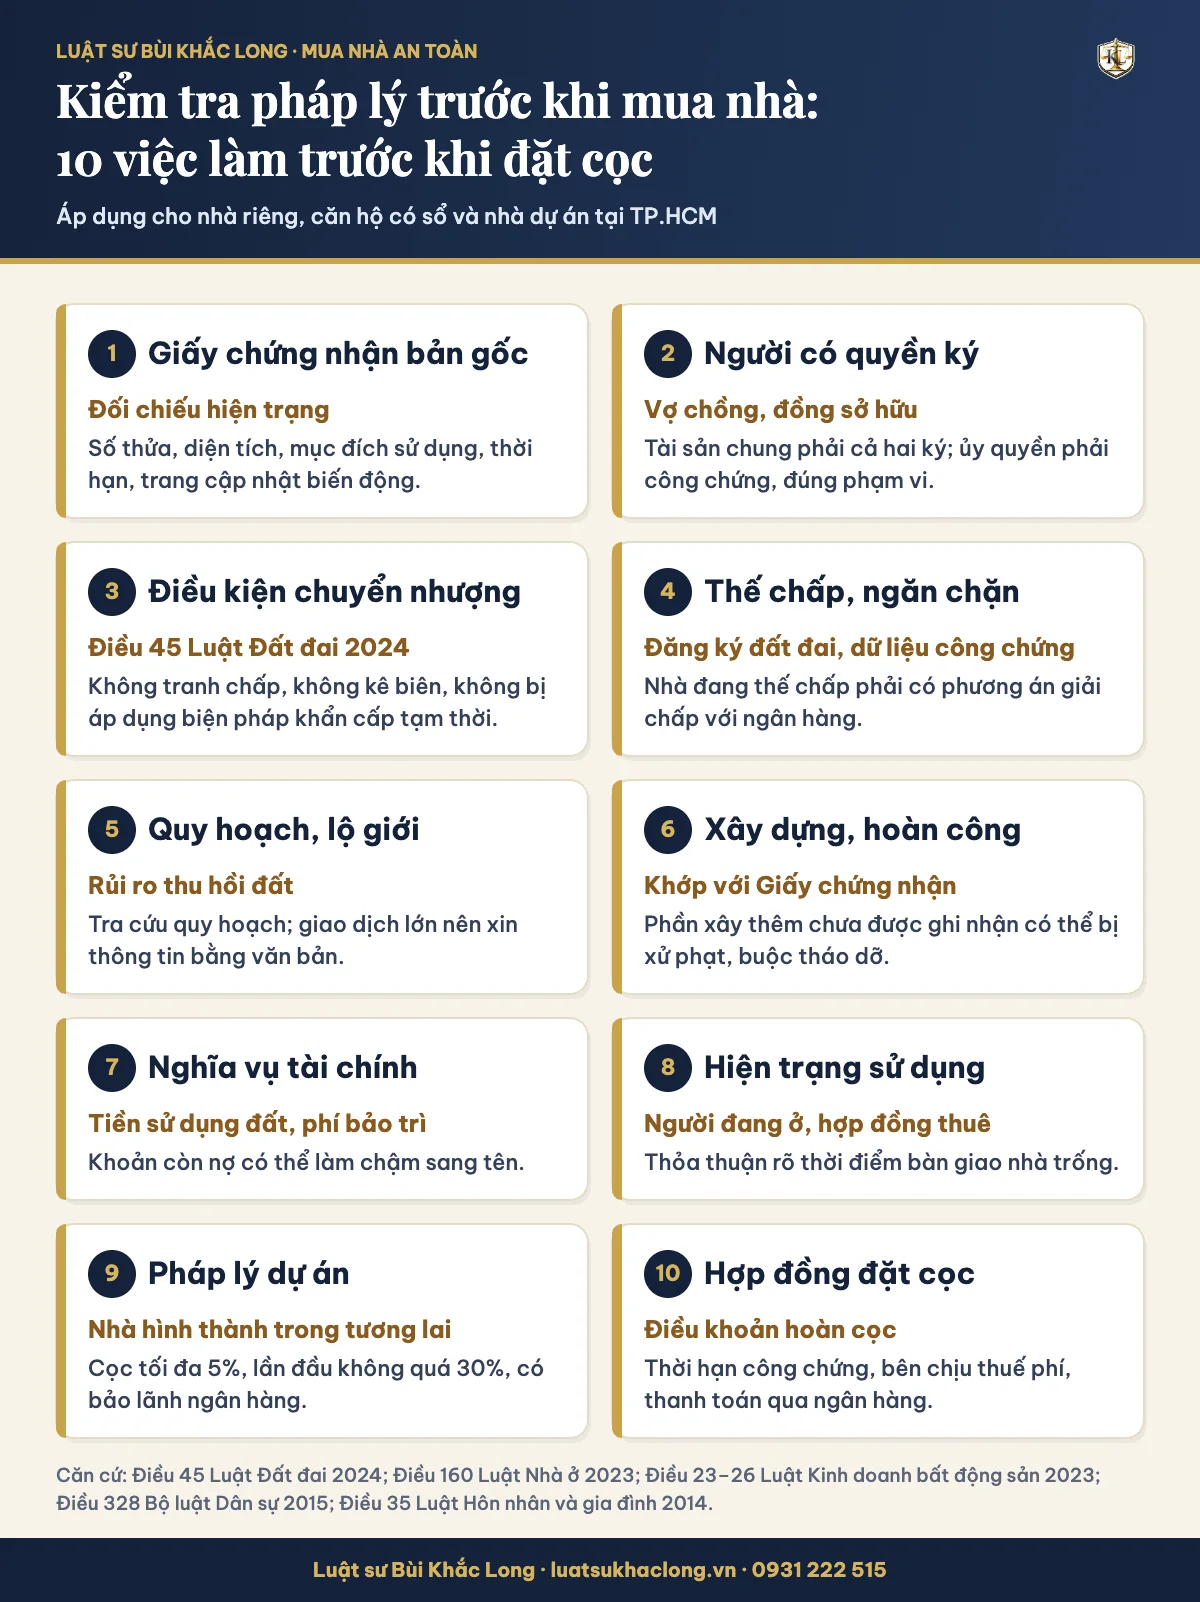
- Bản gốc Giấy chứng nhận và thông tin thửa đấtĐối chiếu bản gốc (không chỉ bản chụp) với hiện trạng: số thửa, tờ bản đồ, diện tích, ranh giới, mục đích sử dụng (đất ở hay đất nông nghiệp), thời hạn sử dụng, phần ghi chú và trang cập nhật biến động.
- Người có quyền ký bánNhà là tài sản chung của vợ chồng thì cả hai phải cùng ký (Điều 35 Luật Hôn nhân và gia đình 2014). Nhà đồng sở hữu, nhà thừa kế cần đủ người có quyền; di sản chưa khai nhận thì chưa bán được. Người ký thay phải có hợp đồng ủy quyền công chứng, đúng phạm vi.
- Điều kiện được chuyển nhượngKhông có tranh chấp, không bị kê biên để thi hành án, không bị áp dụng biện pháp khẩn cấp tạm thời, còn thời hạn sử dụng; nhà không thuộc diện đã có quyết định thu hồi đất, thông báo giải tỏa, phá dỡ (Điều 45 Luật Đất đai 2024; Điều 160 Luật Nhà ở 2023).
- Thế chấp và ngăn chặn giao dịchKiểm tra nhà có đang thế chấp ngân hàng không, có thông tin ngăn chặn giao dịch trên cơ sở dữ liệu công chứng, có văn bản tạm dừng của Tòa án, cơ quan thi hành án không. Nhà đang thế chấp vẫn mua được nhưng phải có phương án giải chấp rõ ràng với ngân hàng.
- Quy hoạch, lộ giới, thu hồi đấtTra cứu thông tin quy hoạch: nhà có nằm trong lộ giới, quy hoạch giao thông, công trình công cộng hay khu vực sẽ thu hồi không. Đất vướng quy hoạch vẫn có thể được chuyển nhượng nhưng bị hạn chế xây dựng và có rủi ro bị thu hồi. Xem thêm: cách xem bản đồ quy hoạch đất.
- Giấy phép xây dựng, hoàn côngDiện tích xây dựng thực tế phải khớp với Giấy chứng nhận. Phần xây thêm chưa được ghi nhận có thể không được công nhận, bị xử phạt hoặc buộc tháo dỡ; người mua thường phải tự lo thủ tục hợp thức hóa sau này.
- Nghĩa vụ tài chính còn treoTiền sử dụng đất còn ghi nợ, thuế chưa nộp, phí bảo trì 2% của căn hộ chung cư đã nộp hay chưa, phí quản lý còn nợ. Các khoản này có thể khiến việc sang tên bị chậm.
- Hiện trạng sử dụngAi đang ở trong nhà, có hợp đồng cho thuê còn hiệu lực không, có hộ khẩu, đăng ký cư trú của người khác không. Thỏa thuận rõ thời điểm và điều kiện bàn giao nhà trống.
- Pháp lý dự án (nếu là nhà dự án, căn hộ)Chủ đầu tư, quyết định chấp thuận dự án, giấy phép xây dựng, tình trạng thế chấp dự án, văn bản của Sở Xây dựng xác nhận nhà ở đủ điều kiện bán, bảo lãnh ngân hàng với nhà hình thành trong tương lai. Chi tiết ở mục 3.
- Hợp đồng đặt cọc và lộ trình công chứngGhi rõ tình trạng pháp lý người bán cam đoan, trường hợp được hoàn cọc, thời hạn công chứng, bên chịu thuế phí, cách thanh toán qua ngân hàng. Mẫu và các điều khoản nên có: hợp đồng đặt cọc mua đất.
Tại TP.HCM, hồ sơ địa chính do Văn phòng Đăng ký đất đai và các chi nhánh quản lý; từ ngày 01/7/2025, địa bàn Thành phố gồm cả Bình Dương và Bà Rịa – Vũng Tàu cũ. Thủ tục công chứng sau khi sắp xếp đơn vị hành chính: công chứng nhà đất sau sáp nhập TP.HCM. Mua đất ở khu vực Bà Rịa – Vũng Tàu cũ: việc cần kiểm tra trước khi đặt cọc.
3. Mua nhà dự án, căn hộ hình thành trong tương lai
Với nhà ở chưa xây xong, Luật Kinh doanh bất động sản 2023 đặt ra các giới hạn để bảo vệ người mua. Gia đình nên đối chiếu từng mốc thanh toán trong hợp đồng với bảng sau:
| Nội dung | Quy định | Căn cứ |
|---|---|---|
| Đặt cọc | Chỉ được thu khi nhà ở đã đủ điều kiện đưa vào kinh doanh, tối đa 5% giá bán; thỏa thuận cọc phải ghi rõ giá bán | Khoản 5 Điều 23 |
| Thanh toán lần đầu | Không quá 30% giá trị hợp đồng, kể cả tiền đặt cọc | Điều 25 |
| Trước khi bàn giao | Tổng số không quá 70% giá trị hợp đồng (chủ đầu tư có vốn đầu tư nước ngoài: không quá 50%) | Điều 25 |
| Trước khi có Giấy chứng nhận | Chủ đầu tư không được thu quá 95% giá trị hợp đồng | Điều 25 |
| Bảo lãnh | Chủ đầu tư phải được ngân hàng bảo lãnh nghĩa vụ tài chính với người mua nhà hình thành trong tương lai | Điều 26 |
Căn hộ đã bàn giao nhưng chậm cấp sổ là tình huống phổ biến ở TP.HCM; người mua lại căn hộ loại này cần hiểu rủi ro trước khi xuống tiền: chung cư chậm cấp sổ hồng.
4. Thuế, phí khi mua bán nhà ở TP.HCM
- Thuế thu nhập cá nhân: 2% trên giá chuyển nhượng, do người bán nộp, trừ trường hợp được miễn (ví dụ chuyển nhượng nhà ở, đất ở duy nhất đáp ứng điều kiện luật định). Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực 01/7/2026) giữ mức 2%.
- Lệ phí trước bạ: 0,5% giá trị tính lệ phí, do người mua nộp khi đăng ký sang tên (Nghị định số 10/2022/NĐ-CP).
- Phí công chứng, phí thẩm định hồ sơ, phí cấp Giấy chứng nhận theo biểu phí hiện hành.
Các bên có thể thỏa thuận ai chịu khoản nào, nhưng thỏa thuận đó chỉ có giá trị giữa hai bên; với Nhà nước, người có nghĩa vụ nộp vẫn là người bán (thuế thu nhập cá nhân) và người mua (lệ phí trước bạ). Ghi giá thấp hơn thực tế trong hợp đồng để giảm thuế là rủi ro lớn: khi có tranh chấp, giá ghi trong hợp đồng công chứng là căn cứ đầu tiên Tòa án xem xét.
5. Dấu hiệu nên dừng giao dịch để kiểm tra thêm
- Giá thấp bất thường so với khu vực, người bán thúc ép đặt cọc ngay trong ngày.
- Chỉ cho xem bản chụp Giấy chứng nhận, hẹn đưa bản gốc sau khi nhận cọc.
- Người giao dịch không phải chủ sở hữu, chỉ có giấy ủy quyền viết tay hoặc ủy quyền không công chứng.
- Mua bằng giấy tay, vi bằng, “sổ chung”, phân lô trên đất nông nghiệp chưa tách thửa.
- Người bán từ chối ghi điều khoản hoàn cọc khi phát hiện vấn đề pháp lý.
Góc nhìn luật sư
Trong các vụ tranh chấp đặt cọc mua nhà mà tôi tham gia, nguyên nhân thường không phải là người bán cố ý lừa, mà là hợp đồng cọc không xác định trước điều gì xảy ra nếu hồ sơ có vấn đề. Một điều khoản ghi rõ “nếu nhà đang bị ngăn chặn, thế chấp không giải chấp được hoặc vướng quy hoạch thì bên bán hoàn cọc trong 05 ngày” thường có giá trị hơn nhiều trang thỏa thuận chung chung.
6. Luật sư riêng đi cùng gia đình khi mua nhà như thế nào
Mua nhà thường là giao dịch lớn nhất của một gia đình. Luật sư riêng có thể đi cùng gia đình từ khâu kiểm tra pháp lý trước khi mua nhà đến khi sang tên, theo từng giai đoạn:
- Kiểm tra hồ sơ pháp lý và đề xuất có nên mua, cần bổ sung giấy tờ gì.
- Soạn hoặc rà soát hợp đồng đặt cọc, đàm phán điều khoản hoàn cọc, tiến độ thanh toán.
- Có mặt khi công chứng, kiểm tra hợp đồng mua bán trước khi ký.
- Theo dõi thủ tục khai thuế, sang tên đến khi gia đình nhận Giấy chứng nhận.
- Đại diện thương lượng hoặc khởi kiện nếu phát sinh tranh chấp (luật sư đất đai).
Gia đình có thành viên ở nước ngoài có thể ủy quyền cho người thân kèm luật sư thực hiện: luật sư riêng cho Việt kiều tại TP.HCM. Người nước ngoài mua căn hộ: điều kiện và giới hạn. Phí dịch vụ được báo trước theo phạm vi công việc: báo giá dịch vụ luật sư.
Câu hỏi thường gặp
Mua nhà ở TP.HCM cần kiểm tra pháp lý những gì?
Khi kiểm tra pháp lý trước khi mua nhà ở TP.HCM, tối thiểu cần xem bản gốc Giấy chứng nhận, người có quyền ký bán, điều kiện chuyển nhượng (không tranh chấp, không kê biên, không bị áp dụng biện pháp khẩn cấp tạm thời), tình trạng thế chấp và ngăn chặn giao dịch, quy hoạch, giấy phép xây dựng và các khoản nghĩa vụ tài chính còn treo. Nên làm trước khi đặt cọc.
Đặt cọc mua nhà bao nhiêu là hợp lý?
Pháp luật không giới hạn tiền cọc khi mua nhà của cá nhân; thông thường từ 5% đến 10% giá trị. Với nhà dự án, chủ đầu tư chỉ được thu cọc tối đa 5% giá bán khi nhà ở đã đủ điều kiện kinh doanh. Quan trọng hơn số tiền là điều khoản hoàn cọc khi hồ sơ có vấn đề.
Mua nhà đang thế chấp ngân hàng có được không?
Được, nếu ngân hàng đồng ý và có phương án giải chấp rõ ràng, thường là ba bên thỏa thuận: người mua thanh toán khoản vay cho ngân hàng, ngân hàng giải chấp và trả bản gốc Giấy chứng nhận, sau đó các bên công chứng hợp đồng mua bán. Không nên đưa toàn bộ tiền cho người bán trước khi giải chấp.
Mua nhà bằng vi bằng, giấy tay có an toàn không?
Không. Vi bằng chỉ ghi nhận sự kiện giao nhận tiền, giấy tờ; không thay thế hợp đồng mua bán có công chứng. Hợp đồng chuyển nhượng nhà, đất giữa cá nhân không công chứng, chứng thực có thể bị tuyên vô hiệu và người mua khó được cấp Giấy chứng nhận.
Xem quy hoạch nhà đất ở TP.HCM ở đâu?
Có thể tra cứu trên cổng thông tin quy hoạch của Thành phố hoặc đề nghị cơ quan quản lý quy hoạch, Ủy ban nhân dân cấp xã nơi có nhà cung cấp thông tin. Với giao dịch giá trị lớn, nên đề nghị cung cấp thông tin bằng văn bản để làm căn cứ.
Thuế phí mua bán nhà do ai chịu?
Theo luật, người bán nộp thuế thu nhập cá nhân 2% trên giá chuyển nhượng, người mua nộp lệ phí trước bạ 0,5%. Hai bên có thể thỏa thuận khác về việc ai trả khoản nào, nhưng nên ghi rõ trong hợp đồng đặt cọc để tránh tranh cãi khi công chứng.
Nhà là tài sản chung của vợ chồng, chỉ một người ký bán được không?
Không. Việc định đoạt nhà ở là tài sản chung của vợ chồng phải có sự thỏa thuận bằng văn bản của cả hai (Điều 35 Luật Hôn nhân và gia đình 2014). Người ký thay phải có hợp đồng ủy quyền công chứng của người còn lại.
Căn cứ pháp lý
- Luật Đất đai số 31/2024/QH15 ngày 18/01/2024 của Quốc hội (hiệu lực 01/8/2024): Điều 27, 45.
- Luật Nhà ở số 27/2023/QH15 ngày 27/11/2023 của Quốc hội (hiệu lực 01/8/2024): Điều 160, 164.
- Luật Kinh doanh bất động sản số 29/2023/QH15 ngày 28/11/2023 của Quốc hội (hiệu lực 01/8/2024): Điều 23, 24, 25, 26.
- Luật Công chứng số 46/2024/QH15 ngày 26/11/2024 của Quốc hội (hiệu lực 01/7/2025).
- Bộ luật Dân sự số 91/2015/QH13 ngày 24/11/2015 của Quốc hội: Điều 328.
- Luật Hôn nhân và gia đình số 52/2014/QH13 ngày 19/6/2014 của Quốc hội: Điều 35.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025 của Quốc hội (hiệu lực 01/7/2026).
- Nghị định số 10/2022/NĐ-CP ngày 15/01/2022 của Chính phủ quy định về lệ phí trước bạ.
Sắp đặt cọc mua nhà?
Gửi ảnh Giấy chứng nhận và dự thảo hợp đồng cọc qua Zalo để luật sư kiểm tra pháp lý trước khi mua nhà: rà soát, chỉ ra điểm cần bổ sung và báo phí trước khi nhận việc.
Luật sư Bùi Khắc Long – Giám đốc Công ty Luật TNHH Duy Minh, Thẻ luật sư số 15188/LS, Đoàn Luật sư Thành phố Hồ Chí Minh. Hơn 15 năm công tác pháp luật, trong đó có đất đai, nhà ở, hợp đồng và tố tụng dân sự. Văn bằng, chứng chỉ và báo chí trích dẫn →
Nội dung mang tính tham khảo; vụ việc cụ thể cần đối chiếu hồ sơ và văn bản pháp luật đang có hiệu lực.